نویسنده: مای محتوا
همه محصولات برای فروش در ترب سودآور نیستند. در این راهنما یاد میگیرید چگونه با محاسبه حاشیه سود، هزینه کلیک، نرخ تبدیل، ارسال، مرجوعی و قیمت رقبا، کالاهای زیانده را شناسایی کنید و محصولات مناسبتری برای فروش در ترب انتخاب کنید.
فرض کنید فروشگاه اینترنتی شما به ترب متصل شده و روزانه دهها کاربر از این مسیر وارد سایت میشوند. بعضی محصولات کلیک زیادی دریافت میکنند و حتی تعدادی از آنها فروش خوبی دارند. اما وقتی هزینه تأمین کالا، تخفیف، ارسال، بستهبندی و جذب مشتری را محاسبه میکنید، متوجه میشوید سود واقعی کمتر از انتظار است. شاید حتی فروش بعضی کالاها برای کسبوکارتان زیان ایجاد کرده باشد.
این اتفاق زمانی رخ میدهد که فروشنده تعداد سفارش یا مبلغ فروش را با سودآوری اشتباه بگیرد. یک محصول ممکن است در ترب پرطرفدار باشد، اما رقابت شدید قیمت و هزینه جذب مشتری، بخش بزرگی از حاشیه سود آن را مصرف کند. در مقابل، محصولی با تعداد فروش کمتر میتواند سود بیشتری برای فروشگاه ایجاد کند.
بنابراین سؤال مهم این نیست که «چه محصولی در ترب بیشترین بازدید را میگیرد؟»؛ بلکه باید بپرسیم کدام محصولات برای فروش در ترب بهصرفه نیستند و چگونه کالاهای سودآور را انتخاب کنیم؟
در این راهنما، ابتدا روش کار ترب و تفاوت هزینه جذب مشتری با کارمزد فروش را توضیح میدهیم. سپس ۱۰ گروه از کالاهایی را بررسی میکنیم که ممکن است در شرایط مشخص فروش اقتصادی نداشته باشند. در ادامه با فرمول محاسبه سود، سه مثال عددی، محاسبه حداقل نرخ تبدیل، تعیین کف قیمت، تحلیل ورودیها و یک چکلیست عملی برای انتخاب محصولات مناسب آشنا میشوید.
خیر؛ قرار گرفتن یک محصول در ترب بهتنهایی به معنی سودآور بودن فروش آن نیست. سودآوری به عواملی مانند قیمت تأمین کالا، قیمت پیشنهادی فروشگاه، هزینه جذب بازدیدکننده، نرخ تبدیل، هزینه پردازش سفارش، ارسال و مرجوعی بستگی دارد.
ترب در مسیر متداول فروشگاههای اینترنتی، نقش موتور جستوجو و مقایسه قیمت کالا را دارد. خریدار محصول را پیدا میکند، پیشنهاد فروشندگان مختلف را بررسی میکند و برای خرید به فروشگاه انتخابی مراجعه میکند. به همین دلیل، قیمت رقابتی اهمیت دارد؛ اما تنها عامل تصمیم مشتری نیست.
شرایط تحویل، اعتبار فروشنده، موجودی و تجربه خرید در سایت نیز میتوانند در انتخاب مشتری اثر داشته باشند. بااینحال اگر فروشنده برای رقابت مجبور شود قیمت را پایینتر از هزینه واقعی فروش قرار دهد، افزایش سفارش ممکن است زیان را بیشتر کند.
برای بررسی روش ورود فروشگاه و محصولات به ترب، راهنمای ثبت و فروش محصول در ترب را نیز میتوانید مطالعه کنید.
یکی از تفاوتهای مهم ترب با بعضی بازارگاهها این است که در مدل متداول معرفی فروشگاههای اینترنتی، هزینه خدمات پایه بر مبنای ترافیک یا مراجعه مشمول تعرفه محاسبه میشود، نه لزوماً درصدی ثابت از مبلغ هر فروش.
ترب در کانال اطلاعرسانی فروشگاههای همکار تغییر تعرفه خدمات پایه کلیکی را در آبان ۱۴۰۴ اعلام کرده و فروشندگان را برای مشاهده جزئیات به صفحه تعرفه خدمات پایه در پنل فروشندگان ارجاع داده است. ازآنجاکه قواعد صورتحساب و تعرفهها ممکن است تغییر کنند، نباید عددهای منتشرشده در مقالههای قدیمی را برای محاسبه امروز قطعی فرض کرد.
همچنین در بعضی گزارشها، واحد محاسبه هزینه با عنوان «سشن» یا مراجعه قابل صورتحساب معرفی میشود. بنابراین تعداد همه کلیکها، تعداد نشستهای سایت و تعداد واحدهای دارای هزینه را بدون بررسی گزارش پنل یکسان در نظر نگیرید.
روش مطمئن: هزینه واقعی کسرشده از اعتبار فروشگاه، تعداد مراجعات مشمول تعرفه و خدمات جانبی فعال را از گزارش همان دوره استخراج کنید. اگر هزینههای مالیاتی یا خدمات اضافی روی صورتحساب اعمال میشوند، آنها را مطابق ماهیت حسابداریشان در محاسبه هزینه قابل انتساب لحاظ کنید.
توجه کنید این هزینه با کارمزد درگاه پرداخت، هزینه ارسال سفارش یا هزینه خدمات مالی دیگری که احتمالاً استفاده میکنید متفاوت است. برای محاسبه سود باید از دوبارهشماری یک هزینه جلوگیری کنید.
برای تشخیص اینکه فروش یک کالا از مسیر ترب اقتصادی است یا خیر، ابتدا باید بدانید اگر مشتری بدون هزینه جذب تبلیغاتی همان کالا را بخرد، چه مبلغی برای فروشگاه باقی میماند.
یک فرمول ساده مدیریتی این است:
حاشیه مشارکت قبل از جذب مشتری = درآمد خالص محصول − بهای تمامشده − هزینههای متغیر انجام سفارش.
درآمد خالص در اینجا به معنی درآمد حاصل از فروش پس از تخفیف و تعدیلات مرتبط است و باید با نحوه محاسبه بهای تمامشده و مرجوعیها سازگار باشد. مالیات وصولی که ماهیت بدهی به سازمان مالیاتی دارد نباید بهاشتباه سود فروشگاه فرض شود.
هزینههای متغیر ممکن است شامل بستهبندی، کارمزد پرداخت، سهم فروشگاه از حمل، هزینه آمادهسازی متغیر و زیان موردانتظار ناشی از مرجوعی یا خرابی باشند.
سپس هزینه جذب مشتری از ترب را از این حاشیه کسر میکنیم:
حاشیه مشارکت پس از جذب = حاشیه مشارکت قبل از جذب − هزینه جذب منتسب به سفارش.
این نتیجه هنوز الزاماً سود خالص حسابداری نیست؛ زیرا هزینههای ثابت مانند اجاره، حقوق ثابت، زیرساخت و سایر هزینههای عمومی نیز باید از محل آن پوشش داده شوند.
برای تحلیل واقعی، یکی از مهمترین اعداد این است که به ازای هر سفارش معتبر حاصل از ترب، چه مقدار هزینه جذب پرداخت کردهاید.
هزینه جذب هر سفارش از ترب = مجموع هزینه قابل انتساب ترب در دوره ÷ تعداد سفارشهای معتبر منتسب به همان دوره و ترافیک.
برای مثال، فرض کنید در یک دوره ۲ میلیون تومان هزینه قابل انتساب به ترب داشتهاید و ۲۰ سفارش معتبر قابل تطبیق از همان فعالیت به دست آمده است. هزینه جذب به ازای هر سفارش برابر ۱۰۰ هزار تومان خواهد بود.
برای یک تخمین سادهتر، در صورتی که تعداد مراجعات مشمول هزینه و مخرج نرخ تبدیل کاملاً یکسان باشند، میتوان از رابطه زیر استفاده کرد:
هزینه جذب تخمینی هر سفارش = هزینه مؤثر هر مراجعه مشمول تعرفه ÷ نرخ تبدیل همان مراجعات به سفارش.
اگر هزینه مؤثر هر مراجعه ۲ هزار تومان و نرخ تبدیل همان گروه ۲ درصد باشد، هزینه جذب تخمینی برابر ۱۰۰ هزار تومان است.
این محاسبه زمانی معتبر است که نرخ تبدیل را بهصورت عدد اعشاری، یعنی ۰٫۰۲، وارد کنید. همچنین اگر مراجعات رایگان، بازدیدهای تکراری یا جلسات سایت با قواعد متفاوتی شمرده میشوند، استفاده مستقیم از این فرمول ممکن است خطا ایجاد کند. در آن شرایط، گزارش هزینه واقعی تقسیم بر سفارشهای منتسب، معیار مناسبتری است.
فرض کنید فروشگاهی یک وسیله جانبی دیجیتال را با قیمت ۶۵۰ هزار تومان میفروشد. اطلاعات زیر کاملاً فرضی هستند و تعرفه واقعی ترب یا هزینه یک دسته کالایی مشخص محسوب نمیشوند.
| شرح | مبلغ |
|---|---|
| قیمت فروش محصول | ۶۵۰٬۰۰۰ تومان |
| بهای تمامشده کالا | ۵۳۰٬۰۰۰ تومان |
| هزینه بستهبندی | ۱۲٬۰۰۰ تومان |
| کارمزد و هزینه متغیر پرداخت | ۵٬۰۰۰ تومان |
| سهم فروشگاه از هزینه ارسال | ۱۵٬۰۰۰ تومان |
| هزینه موردانتظار مرجوعی و خرابی | ۸٬۰۰۰ تومان |
| حاشیه مشارکت قبل از جذب | ۸۰٬۰۰۰ تومان |
| هزینه جذب تخمینی هر سفارش از ترب | ۱۰۰٬۰۰۰ تومان |
| نتیجه پس از هزینه جذب | ۲۰٬۰۰۰ تومان زیان |
در این مثال، فروشگاه برای هر سفارش حاصل از این مسیر بهطور متوسط ۲۰ هزار تومان بیشتر از حاشیه مشارکت موجود هزینه جذب پرداخت میکند. بنابراین اگر شرایط ثابت بماند، فروش بیشتر این محصول از همین مسیر، زیان موردانتظار را افزایش خواهد داد.
نکته مهم این است که هزینه موردانتظار مرجوعی باید فقط هزینههای واقعی یا برآوردی اضافهای را پوشش دهد که قبلاً در درآمد خالص، بهای تمامشده یا سایر ردیفها منظور نشدهاند. کسر دوباره مبلغ کامل مرجوعی، نتیجه را نادرست میکند.
برای یادگیری روش محاسبه هزینههای هر سفارش، راهنمای محاسبه سود واقعی هر سفارش اینترنتی نیز مفید است.
هیچ دسته کالایی بهصورت ذاتی و در تمام شرایط زیانده نیست. حتی محصولات کمحاشیه یا سنگین نیز ممکن است با تأمین ارزان، نرخ تبدیل بالا یا روش حمل مناسب سودآور باشند. فهرست زیر به معنی ممنوعیت یا نامناسب بودن قطعی این کالاها برای ترب نیست؛ بلکه موقعیتهایی را نشان میدهد که باید با دقت بیشتری محاسبه شوند.
کالاهایی که تفاوت قیمت خرید و فروش آنها کم است، فضای محدودی برای هزینه جذب مشتری دارند. برای مثال، اگر از فروش یک محصول پس از بهای تمامشده و هزینههای مستقیم فقط ۳۰ هزار تومان باقی میماند، هزینه جذب ۵۰ هزار تومانی آن معامله را زیانده میکند.
این وضعیت ممکن است در برخی کالاهای دیجیتال پرفروش، لوازم جانبی رقابتی یا محصولات دارای قیمت نزدیک به قیمت عمدهفروشی دیده شود.
راهکار: پیش از فعال کردن جذب ترافیک برای چنین محصولات، حاشیه مشارکت را محاسبه کنید. اگر کمتر از هزینه جذب موردانتظار است، محصول را برای فروش مستقل از این مسیر در اولویت قرار ندهید؛ مگر اینکه ارزش اقتصادی خرید مکمل یا خریدهای بعدی بهصورت معتبر محاسبه شده باشد.
برخی محصولات قیمت پایینی دارند، اما برای بستهبندی، ثبت سفارش، پاسخگویی و ارسال آنها تقریباً همان میزان تلاش لازم است که برای یک محصول گرانتر صرف میشود.
برای مثال، فروش تکی یک کالای ۸۰ هزار تومانی ممکن است با هزینه ثابت آمادهسازی و جذب مشتری تناسب نداشته باشد. در مقابل، فروش یک بسته چندتایی از همان کالا شاید ارزش سفارش را بالا ببرد و هزینه پردازش را میان چند واحد تقسیم کند.
راهکار: بستههای چندتایی واقعی، پیشنهاد خرید مکمل و حداقل مبلغ خرید را با توجه به تجربه مشتری و مقررات بررسی کنید. اما نباید مشتری را بدون اطلاع قبلی مجبور به خرید کالایی کند که نیاز ندارد.
در کالاهای استاندارد با مدل یکسان، مقایسه قیمت برای خریدار آسان است. اگر فروشگاه شما همان کالا را با قیمت تأمین بالاتری از رقبا تهیه میکند، پایین آوردن قیمت برای رقابت ممکن است حاشیه سود را از بین ببرد.
این مسئله بهویژه زمانی اهمیت پیدا میکند که چند فروشنده معتبر، محصول کاملاً مشابه را با شرایط تحویل نزدیک به هم عرضه میکنند.
راهکار: قبل از کاهش قیمت، بررسی کنید آیا مزیت واقعی مانند ضمانت معتبر، تحویل سریعتر یا خدمات پس از فروش بهتر دارید. اگر خریدار حاضر نیست برای مزیت شما هزینه بیشتری بپردازد و کف قیمت اقتصادی نیز بالاتر از پیشنهادهای رقابتی است، شاید تخصیص بودجه به کالای دیگری منطقیتر باشد.
برخی محصولات مانند تجهیزات بزرگ، لوازم حجیم یا کالاهای سنگین ممکن است حاشیه فروش مناسبی داشته باشند، اما هزینه واقعی حمل بخش قابل توجهی از آن را مصرف کند.
اگر هزینه ارسال هنگام تسویه برای مشتری غیرمنتظره باشد، احتمال انصراف از خرید نیز افزایش پیدا میکند. در این وضعیت، فروشنده ممکن است هزینه جذب را پرداخت کند اما سفارشی ثبت نشود.
راهکار: هزینه حمل را برای شهرهای مختلف و روشهای واقعی تحویل محاسبه کنید. اگر فروشگاه بخشی از هزینه را میپردازد، سهم خود را در سود سفارش لحاظ کند. همچنین اطلاعات وزن، ابعاد و هزینه ارسال را در زمان مناسب و بهصورت شفاف به مشتری اعلام کنید.
برای برنامهریزی، راهنمای مدیریت هزینه ارسال محصولات اینترنتی کاربرد دارد.
محصولاتی مانند ظروف شیشهای، بعضی لوازم دکوراتیو یا تجهیزات حساس ممکن است به بستهبندی ویژه، بیمه حمل یا رسیدگی بیشتر در صورت آسیب نیاز داشته باشند.
اگر فروشگاه فقط اختلاف قیمت خرید و فروش را محاسبه کند، این هزینههای اضافی دیده نمیشوند. همچنین خرابی کالا میتواند به بازپرداخت، ارسال مجدد یا هزینه پشتیبانی منجر شود.
راهکار: نرخ واقعی آسیب و هزینه متوسط هر مورد خسارت را بر اساس داده فروشگاه ثبت کنید. سپس هزینه موردانتظار را به تصمیم سودآوری اضافه کنید. اگر آمار کافی ندارید، ابتدا با حجم محدود و فرایند بستهبندی قابل اطمینان آزمایش کنید.
در بعضی کالاها، تفاوت انتظار مشتری با محصول واقعی میتواند باعث مرجوعی شود. برای مثال، لباس یا کفشی که جدول اندازه دقیق ندارد، ممکن است بهدلیل انتخاب سایز نامناسب بیشتر برگشت بخورد.
اگر مشتریان جذبشده از ترب سفارش را ثبت کنند اما تعداد قابل توجهی از کالاها مرجوع شود، مبلغ فروش اولیه بهتنهایی عملکرد واقعی را نشان نمیدهد.
راهکار: به جای حذف فوری کالا، علت مرجوعی را پیدا کنید. عکس واقعی، مشخصات دقیق، راهنمای سایز و توضیح محدودیتهای محصول میتوانند به انتخاب آگاهانهتر کمک کنند. برای سنجش اقتصادی نیز نرخ برگشت و هزینه خالص هر مرجوعی را وارد مدل کنید.
کالاهای دستساز، شخصیسازیشده یا تولید سفارشی ممکن است مشخصات یکسانی با پیشنهادهای دیگر نداشته باشند. در این شرایط، محیط مقایسه قیمت برای معرفی ارزش خاص محصول همیشه بهترین مسیر نیست.
برای مثال، یک هدیه دستساز با حکاکی اختصاصی صرفاً از روی قیمت قابل مقایسه نیست. مشتری باید نمونه کار، کیفیت ساخت، زمان تولید و جزئیات شخصیسازی را بررسی کند.
راهکار: اگر فروش از مسیر ترب برای چنین محصولی امکانپذیر و مجاز است، ابتدا کیفیت تطبیق کالا، نوع جستوجو و نرخ تبدیل را آزمایش کنید. شاید صفحه فرود اختصاصی، محتوای آموزشی یا شبکه اجتماعی برای توضیح ارزش محصول مناسبتر باشد.
این به معنی نامناسب بودن همیشگی محصولات دستساز برای ترب نیست؛ تصمیم باید با داده واقعی گرفته شود.
در برخی گروههای کالا، قیمت تأمین میتواند در فاصله کوتاهی تغییر کند. اگر قیمت محصول در سایت و ترب با تأخیر بهروزرسانی شود، فروشگاه ممکن است سفارش را با مبلغی ثبت کند که دیگر حاشیه سود موردانتظار ندارد.
این مشکل در کالاهایی که موجودی کم، قیمت خرید متغیر یا وابستگی به تأمینکننده بیرونی دارند اهمیت بیشتری پیدا میکند.
راهکار: قیمت تمامشده جایگزینی، زمان اعتبار قیمت و موجودی واقعی را بررسی کنید. برای تغییرات قیمت، حداقل حاشیه مجاز و فرایند بهروزرسانی مشخص داشته باشید. قیمت تأییدشده معامله را نیز بدون رعایت حقوق مشتری و شرایط قرارداد تغییر ندهید.
محصولی که در ترب نمایش داده میشود اما کاربر بعد از ورود به سایت متوجه ناموجود بودن آن میشود، ممکن است تجربه نامناسبی ایجاد کند. اگر برای بعضی از این مراجعهها هزینهای هم محاسبه شود، مشکل اقتصادی جدیتر میشود.
حتی اگر هزینه مستقیمی برای یک مراجعه خاص وجود نداشته باشد، ناهماهنگی موجودی میتواند اعتماد مشتری و کیفیت دادههای فروشگاه را کاهش دهد.
راهکار: موجودی قابل فروش و وضعیت محصولات را منظم بهروزرسانی کنید. برای کالاهای دارای رزرو یا فروش همزمان در چند کانال، از مرجع واحد موجودی استفاده کنید. وضعیت و هزینههای مرتبط با نمایش کالاهای ناموجود را نیز از مقررات و گزارش جاری پنل ترب بررسی کنید.
بعضی محصولات در ترب توجه خریدار را جلب میکنند و ترافیک مناسبی دارند، اما سفارش کمی ایجاد میکنند. شاید قیمت نهایی سایت با انتظار مشتری متفاوت باشد، اطلاعات محصول ناقص باشد یا درگاه و صفحه پرداخت مشکل داشته باشند.
این گروه از محصولات ممکن است از نظر اولیه سود مناسبی داشته باشند، اما بهدلیل نرخ تبدیل پایین، هزینه جذب هر سفارش از حاشیه سود آن بیشتر شود.
راهکار: پیش از حذف محصول یا کاهش شدید قیمت، مسیر ورود از ترب تا صفحه محصول و پرداخت را آزمایش کنید. اگر مشکل فنی یا تجربه کاربری وجود دارد، ابتدا همان مشکل را اصلاح کنید. برای بررسی موانع نهایی خرید، راهنمای شناسایی نقاط رهاشدن خرید اینترنتی را مطالعه کنید.
برای انتخاب اقتصادی، بهتر است چند کالا را با فرضهای یکسان مقایسه کنیم. در جدول زیر فرض شده هزینه مؤثر هر مراجعه مشمول تعرفه ۲ هزار تومان و نرخ تبدیل هر محصول مطابق ستون مربوط است. این اعداد صرفاً آموزشیاند و تعرفه یا میانگین تبدیل واقعی هیچ فروشگاهی نیستند.
| شاخص | محصول A | محصول B | محصول C |
|---|---|---|---|
| قیمت فروش | ۶۵۰ هزار تومان | ۱٫۴ میلیون تومان | ۳۵۰ هزار تومان |
| بهای تمامشده و هزینههای متغیر | ۵۷۰ هزار تومان | ۱٫۱۲ میلیون تومان | ۲۳۰ هزار تومان |
| حاشیه قبل از جذب | ۸۰ هزار تومان | ۲۸۰ هزار تومان | ۱۲۰ هزار تومان |
| نرخ تبدیل فرضی | ۲٪ | ۲٪ | ۱٪ |
| هزینه جذب هر سفارش | ۱۰۰ هزار تومان | ۱۰۰ هزار تومان | ۲۰۰ هزار تومان |
| نتیجه پس از جذب | ۲۰ هزار تومان زیان | ۱۸۰ هزار تومان مثبت | ۸۰ هزار تومان زیان |
در این سناریو، محصول B با وجود قیمت بالاتر، حاشیه مشارکت بیشتری پس از هزینه جذب دارد. محصول A بهدلیل حاشیه محدود و محصول C بهدلیل نرخ تبدیل پایین، در شرایط فرضشده اقتصادی نیستند.
اما نباید از این مثال نتیجه گرفت هر محصول گرانقیمتی سودآور است. ممکن است محصول گرانتر نرخ تبدیل بسیار پایینتری داشته باشد یا هزینه مرجوعی بالایی ایجاد کند.
نتیجه اصلی: قیمت فروش، بهتنهایی معیار مناسبی برای انتخاب محصول ترب نیست. باید حاشیه مشارکت، هزینه جذب و نرخ تبدیل واقعی را همزمان بررسی کنید.
گاهی فروشگاه میخواهد بداند اگر هزینه ورودی مشخص است، حداقل چه نسبتی از مراجعهکنندگان باید خرید کنند تا زیان ایجاد نشود.
در یک مدل ساده که فقط هزینه جذب متغیر و حاشیه مشارکت سفارش را بررسی میکند:
نرخ تبدیل سربهسر = هزینه مؤثر هر مراجعه ÷ حاشیه مشارکت هر سفارش قبل از جذب.
برای مثال، اگر هزینه هر مراجعه مشمول تعرفه ۲ هزار تومان باشد و از یک سفارش پیش از هزینه جذب ۸۰ هزار تومان باقی بماند، نرخ تبدیل سربهسر برابر ۲٫۵ درصد است.
اگر نرخ تبدیل واقعی کمتر از این مقدار باشد، در مدل فرضی، هزینه جذب بیشتر از حاشیه قابل پوشش خواهد بود. اگر بالاتر باشد، مبلغ مثبتی برای پوشش هزینههای ثابت و سود باقی میماند.
برای کسبوکاری که میخواهد علاوه بر سربهسر شدن، از هر سفارش حداقل مبلغ مشخصی هم باقی بماند، میتوان این فرمول را دقیقتر کرد:
نرخ تبدیل موردنیاز = هزینه مؤثر هر مراجعه ÷ (حاشیه مشارکت قبل از جذب − حداقل مبلغ مورد انتظار پس از جذب).
این رابطه فقط زمانی معنی دارد که عبارت داخل پرانتز مثبت باشد. برای نمونه، اگر حاشیه اولیه ۸۰ هزار تومان است و میخواهید پس از جذب دستکم ۳۰ هزار تومان باقی بماند، حداکثر هزینه جذب قابل تحمل ۵۰ هزار تومان خواهد بود. با هزینه مؤثر ۲ هزار تومان برای هر مراجعه، نرخ تبدیل لازم ۴ درصد است.
این محاسبات تخمینیاند و برای مواردی که یک سفارش شامل چند کالا، مراجعه تکراری یا خرید در روزهای بعد است، باید با داده واقعی سفارش و انتساب اصلاح شوند.
بسیاری از فروشندگان هنگام رقابت در ترب فقط قیمت فروشگاه اول را بررسی میکنند. اما پایین آوردن قیمت بدون تعیین کف اقتصادی میتواند حاشیه سود را از بین ببرد.
یک روش ساده این است که برای هر محصول هزینههای واقعی فروش را جمع کنید و مبلغی را که میخواهید برای پوشش هزینههای ثابت و سود باقی بماند به آن اضافه کنید.
کف قیمت مدیریتی = بهای تمامشده + هزینههای متغیر سفارش + هزینه جذب موردانتظار + حداقل مبلغ باقیمانده هدف.
برای مثال، اگر بهای تمامشده کالا ۷۰۰ هزار تومان، هزینههای متغیر ۴۰ هزار تومان، هزینه جذب موردانتظار ۹۰ هزار تومان و حداقل مبلغ هدف ۷۰ هزار تومان باشد، کف قیمت مدیریتی در این مدل برابر ۹۰۰ هزار تومان است.
البته اگر کارمزد، مالیات یا تخفیف بهصورت درصدی از قیمت محاسبه میشوند، فرمول باید متناسب با آن اصلاح شود. همچنین مبلغ فروش و هزینهها باید از نظر مالیات بر ارزش افزوده بر مبنای سازگار محاسبه شوند.
اگر قیمت رایج بازار ۸۵۰ هزار تومان باشد، کاهش قیمت به آن سطح با فرضهای مثال، هدف اقتصادی فروشگاه را تأمین نمیکند. شاید لازم باشد تأمینکننده، ساختار هزینه یا محصول انتخابی را تغییر دهید؛ نه اینکه صرفاً برای ارزانترین بودن تخفیف بیشتری بدهید.
خیر. رقابت قیمتی اهمیت دارد، اما خریدار ممکن است علاوه بر قیمت، اعتبار فروشگاه، شرایط ضمانت، امکان مرجوعی، موجودی و زمان ارسال را نیز بررسی کند.
بااینحال، نباید تفاوت زیاد قیمت را نادیده گرفت. اگر محصولی کاملاً یکسان و شرایط فروش نزدیک به هم دارد، خریدار ممکن است انگیزه کمی برای پرداخت مبلغ بیشتر داشته باشد.
روش عملی: قیمت چند فروشنده مرتبط را همراه با وضعیت موجودی، هزینه ارسال و شرایط واقعی خرید مقایسه کنید. سپس ببینید آیا پیشنهاد شما در مجموع برای مشتری قابل دفاع است یا خیر.
اگر تنها راه رسیدن به قیمت رقابتی، فروش زیر کف اقتصادی باشد، شاید آن محصول برای جذب پولی از ترب انتخاب مناسبی نباشد. در مقابل، کالایی با حاشیه بیشتر یا مزیت قابل توضیح میتواند فرصت بهتری داشته باشد.
برای بررسی اشتباهات رایج، راهنمای قیمتگذاری محصولات فروشگاهی را مطالعه کنید.
گاهی فروشگاه عمداً یک محصول را با حاشیه سود بسیار کم عرضه میکند تا مشتری جدید جذب کند. این روش در بازاریابی با مفهوم محصول جاذب یا Loss Leader ارتباط دارد؛ اما اجرای آن بدون محاسبه میتواند پرریسک باشد.
برای توجیه اقتصادی چنین تصمیمی باید نشان دهید خریداران این محصول واقعاً کالاهای مکمل سودآور میخرند یا در آینده خریدهای سودآور بیشتری انجام میدهند. صرف امیدواری به اینکه «شاید بعداً مشتری شود» مبنای محکمی برای پذیرش زیان نیست.
برای مثال، اگر یک کالای کمسود باعث شود مشتری در همان سفارش دو محصول مکمل با مجموع ۱۵۰ هزار تومان حاشیه مشارکت اضافه بخرد، نتیجه اقتصادی کل سبد ممکن است متفاوت باشد. اما باید سهم واقعی سبدهای دارای خرید مکمل را اندازه بگیرید، نه اینکه سود آنها را به تمام سفارشهای آن کالا تعمیم دهید.
همچنین نباید تمام درآمد سبد را به محصولی نسبت دهید که کاربر ابتدا روی آن کلیک کرده است. در تحلیل دقیقتر، سفارش بهعنوان واحد مالی اصلی محاسبه میشود و سپس میتوان سهم محصولات را برای تصمیم مدیریتی تخصیص داد.
برای شناخت راهکارهای افزایش ارزش سفارش، راهنمای افزایش نرخ تبدیل و فروش محصولات نیز مفید است.
برای این کار باید دادههای ترب را به گزارش سفارشهای سایت نزدیک کنید. پنل ترب میتواند اطلاعاتی درباره خدمات و مراجعههای ثبتشده ارائه دهد، اما رفتار کاربر پس از ورود به سایت باید با ابزارهای مناسب فروشگاه بررسی شود.
اگر از Google Analytics 4 استفاده میکنید، میتوانید در صورت پیادهسازی درست، نشستهای منتسب به ترب، مشاهده محصول، افزودن به سبد، شروع تسویه و خرید موفق را تحلیل کنید.
اما باید توجه داشته باشید که منبع واقعی ورودی در گزارشها به تنظیمات لینک، ارجاعدهنده، محدودیتهای مرورگر و پیادهسازی ردیابی وابسته است. نباید بدون بررسی فنی فرض کرد همه مراجعات ترب با یک برچسب مشخص در Analytics ثبت میشوند.
برای ارزیابی، این شاخصها را کنار هم قرار دهید:
| شاخص | چه چیزی نشان میدهد؟ |
|---|---|
| هزینه واقعی خدمات ترب | چه مبلغی برای جذب ترافیک مشمول هزینه پرداخت شده است |
| مراجعات قابل تطبیق | چقدر ترافیک واقعاً به فروشگاه رسیده است |
| افزودن به سبد | چه تعداد کاربر به محصول علاقه عملی نشان دادهاند |
| شروع تسویه | چه تعداد کاربر وارد مراحل ثبت خرید شدهاند |
| سفارش موفق | چه تعداد معامله معتبر انجام شده است |
| فروش خالص منتسب | ارزش فروش پس از تعدیلات مربوط چقدر است |
| حاشیه مشارکت پس از جذب | پس از هزینههای فروش و جذب چه مبلغی باقی مانده است |
برای اندازهگیری بهتر، شناسه سفارش، وضعیت پرداخت و زمان معامله باید درست ثبت شوند. همچنین خریدهای تکراری یا بازپرداختها باید بدون شمارش اضافی پردازش شوند.
در فروشگاههای دارای داده محدود، میتوانید ابتدا با چند محصول منتخب و ثبت دقیق هزینه و سفارش شروع کنید. لازم نیست از روز اول داشبورد پیچیده بسازید؛ مهم این است که دادهها قابل تطبیق باشند.
نبود فروش پس از دریافت ورودی همیشه به معنی نامناسب بودن خود محصول نیست. ممکن است مشتری پس از ورود به سایت با مشکل قیمت، اطلاعات ناقص، هزینه ارسال غیرمنتظره یا خطای پرداخت مواجه شود.
برای عیبیابی، مسیر خرید را به چهار مرحله تقسیم کنید.
اگر صفحه محصول با خطای ۴۰۴ باز شود یا قیمت نمایشدادهشده در ترب با قیمت واقعی سایت تفاوت داشته باشد، ابتدا مشکل فنی را اصلاح کنید. اگر کاربران تا مرحله پرداخت میروند ولی سفارش نهایی نمیشود، کاهش دوباره قیمت شاید راهحل اصلی نباشد.
برای بررسی مرحله پایانی، مقاله نقاط رهاشدن خرید اینترنتی و راهنمای درگاه پرداخت فروشگاهی را بخوانید.
پاسخ به نوع فروشگاه بستگی دارد. اما برای انتخاب اولیه میتوانید محصولاتی را در اولویت آزمایش قرار دهید که بخش مهمی از ویژگیهای زیر را داشته باشند:
بهعنوان مثال، یک کالای با مدل مشخص و حاشیه سود مناسب میتواند گزینه خوبی برای آزمایش باشد؛ اما حتی در این وضعیت نیز سودآوری قطعی نیست. نرخ تبدیل واقعی و هزینه جذب باید مشخص شوند.
اگر فروشگاه دهها یا صدها محصول دارد، میتوانید از یک مدل امتیازدهی داخلی استفاده کنید تا محصولات پرریسک سریعتر مشخص شوند.
برای هر کالا از ۱ تا ۵ به معیارهای زیر امتیاز بدهید:
| معیار | امتیاز ۱ | امتیاز ۵ |
|---|---|---|
| حاشیه مشارکت | بسیار محدود یا منفی | مناسب پس از هزینههای متغیر |
| رقابتپذیری قیمت | اختلاف زیاد و بدون مزیت روشن | پیشنهاد رقابتی و اقتصادی |
| کیفیت موجودی | نامطمئن یا تأمین دشوار | موجودی معتبر و تأمین پایدار |
| ریسک ارسال و مرجوعی | هزینه و ریسک بالا | هزینه قابل کنترل |
| آمادگی صفحه محصول | اطلاعات ناقص یا خطا | صفحه کامل و خرید آزمایششده |
| کیفیت اندازهگیری | سفارش منتسب قابل شناسایی نیست | هزینه و فروش قابل تطبیقاند |
این مدل میتواند برای اولویتبندی آزمایش مفید باشد، اما جای محاسبه مالی را نمیگیرد. محصولی ممکن است امتیاز ظاهری بالایی داشته باشد ولی در نهایت به دلیل هزینه جذب زیاد زیانده باشد.
بهتر است ابتدا محصولاتی را بررسی کنید که امتیاز قابل قبول دارند و سپس برای آنها نرخ تبدیل سربهسر، هزینه جذب واقعی و حاشیه مشارکت هدف را محاسبه کنید.
پس از جمعآوری داده، میتوانید هر محصول را در یکی از سه گروه قرار دهید:
| گروه | وضعیت | تصمیم پیشنهادی |
|---|---|---|
| سودآور | حاشیه مشارکت پس از جذب مثبت و متناسب با هدف است | حفظ کیفیت فروش و بررسی افزایش کنترلشده بودجه |
| نیازمند اصلاح | سود پایین، نرخ تبدیل ضعیف یا هزینه زیاد اما قابل اصلاح | آزمایش قیمت، صفحه محصول، حمل و ترکیب سبد |
| پرریسک یا زیانده | هزینه جذب از حاشیه قابل تحمل بیشتر است | کاهش یا توقف هزینه جذب تا اصلاح شرایط |
برای گروه سوم لازم نیست همیشه صفحه محصول از سایت حذف شود. ممکن است کالا از جستوجوی گوگل، مشتریان قبلی یا کانالهای دیگر همچنان سودآور باشد. تصمیم درباره فعال بودن در سایت، با تصمیم درباره اختصاص بودجه جذب از ترب متفاوت است.
همچنین توقف یا محدودسازی نمایش و خدمات در ترب باید فقط از طریق امکانات و قواعد مجاز همان پلتفرم انجام شود. امکان کنترل محصولبهمحصول، هزینه یا جایگاه را نباید بدون بررسی تنظیمات فعلی پنل فرض کرد.
وقتی هزینه جذب سفارش بالا میرود، اولین واکنش بعضی فروشندگان کاهش قیمت است. اما کاهش قیمت، حاشیه سود را کمتر میکند و اگر نرخ تبدیل بهاندازه کافی بهبود پیدا نکند، مشکل حتی شدیدتر میشود.
بهتر است ابتدا چند عامل را بررسی کنید:
اگر بهبود تجربه خرید نرخ تبدیل را از ۲ به ۴ درصد افزایش دهد و سایر فرضها ثابت بمانند، هزینه جذب تخمینی هر سفارش در مدل ساده نصف میشود. بااینحال چنین افزایشی تضمینشده نیست و باید با داده واقعی آزمایش شود.
نه همیشه. کالاهای گرانقیمت ممکن است حاشیه ریالی بیشتری داشته باشند، اما قیمت بالاتر میتواند نرخ تبدیل، هزینه خدمات پس از فروش یا ریسک مرجوعی را نیز تغییر دهد.
برای مثال، یک محصول ۱۰ میلیون تومانی با حاشیه مشارکت ۳۰۰ هزار تومان الزاماً بهتر از محصول یک میلیون تومانی با حاشیه ۲۰۰ هزار تومان نیست. باید هزینه جذب و ریسک عملیاتی هرکدام بررسی شوند.
همچنین درصد سود و مبلغ سود دو معیار متفاوتاند. محصولی با ۱۰ درصد حاشیه روی مبلغ بالا ممکن است سود ریالی بیشتری از محصول ارزان با حاشیه ۳۰ درصد داشته باشد؛ اما فقط در صورتی که هزینههای دیگر و احتمال فروش نیز مناسب باشند.
پیشنهاد: محصولات را هم بر اساس حاشیه درصدی و هم بر اساس مبلغ مشارکت به ازای سفارش رتبهبندی کنید. سپس نرخ تبدیل و هزینه جذب را در تصمیم نهایی وارد کنید.
قیمت رقبا در محیط مقایسه قیمت میتواند تغییر کند. محصولی که امروز با حاشیه مناسب و قیمت رقابتی عرضه میشود ممکن است چند روز بعد موقعیت متفاوتی داشته باشد.
برای کالاهای مهم، قیمت چند رقیب مرتبط را در بازههای متناسب با سرعت تغییر بازار بررسی کنید. اما فقط عدد قیمت را ثبت نکنید؛ موجودی، مدل دقیق، شرایط فروش و هزینههای قابل مشاهده نیز اهمیت دارند.
اشتباه رایج: پایین آوردن خودکار قیمت به زیر ارزانترین رقیب بدون کنترل حداقل سود. این روش ممکن است در رقابت پیدرپی قیمت، فروشگاه را وارد محدوده زیان کند.
اگر ابزار پایش قیمت استفاده میکنید، باید حداقل قیمت مجاز و روش تأیید تغییرات مشخص باشد. همچنین بهروزرسانی قیمت در سایت و نمایش آن در ترب ممکن است همزمان نباشد؛ برای این فاصله باید برنامه کنترل داشته باشید.
مشتری ممکن است محصول را ابتدا در ترب ببیند، بعداً از گوگل نام فروشگاه را جستوجو کند و در نهایت خرید کند. یا از ترب وارد سایت شود و در همان نشست کالای دیگری بخرد.
به همین دلیل، در تحلیل باید بین کانال ورودی، کانال ثبت سفارش و مدل انتساب درآمد تفاوت بگذارید.
برای گزارش اولیه، میتوانید سفارشهایی را که بر اساس قواعد مشخص اندازهگیری به مراجعههای ترب منتسب شدهاند بررسی کنید. سپس برای تصمیمهای بزرگتر، اثر مراجعههای تکراری و خریدهای بعدی را نیز با احتیاط تحلیل کنید.
اگر یک سفارش شامل چند کالا باشد، نباید مبلغ کامل آن را بدون تعریف روشن به تکتک محصولات کلیکشده نسبت دهید. برای تحلیل سود کلی نیز سفارش باید فقط یک بار در مجموع فروش شمرده شود.
برای بررسی ساختار تحلیل فروش، راهنمای سود واقعی سفارش و گزارشهای مدیریتی فروشگاه را بهعنوان منابع مکمل در نظر بگیرید.
ابتدا ۱۰ تا ۲۰ محصول مهم فروشگاه را انتخاب کنید. برای هرکدام قیمت فروش، بهای تمامشده، هزینههای متغیر، موجودی و وضعیت رقابتی را ثبت کنید. گزارش واقعی هزینههای ترب را نیز از پنل همان دوره استخراج کنید.
اگر اطلاعات بهای تمامشده یا سفارشهای منتسب ندارید، این محدودیت را در تحلیل مشخص کنید و به جای نتیجهگیری قطعی، یک آزمایش محدود طراحی کنید.
برای هر کالا، فروش خالص، بهای تمامشده، بستهبندی، هزینه پرداخت، سهم ارسال و هزینه موردانتظار مرجوعی را محاسبه کنید. سپس حاشیه مشارکت قبل از جذب را به دست آورید.
برای محصولات دارای تنوع، محاسبات را در سطح مدل و SKU انجام دهید. ممکن است یک رنگ یا سایز حاشیه متفاوتی داشته باشد.
کف قیمت اقتصادی، حداکثر هزینه جذب قابل تحمل و حداقل نرخ تبدیل لازم را محاسبه کنید. این اعداد را با شرایط واقعی بازار و هزینه جذب مشاهدهشده مقایسه کنید.
لینک محصولات را بررسی کنید. از صفحه ترب وارد محصول شوید، قیمت و موجودی را تطبیق دهید و مسیر خرید را روی موبایل آزمایش کنید. سپس ببینید مراجعههای قابل اندازهگیری به چه تعداد افزودن به سبد و خرید موفق منجر شدهاند.
محصولات را به گروههای سودآور، نیازمند اصلاح و پرریسک تقسیم کنید. برای کالاهای نیازمند اصلاح، یک اقدام مشخص مانند تکمیل اطلاعات، اصلاح ارسال یا بررسی قیمت تعیین کنید.
برای کالاهای سودآور، افزایش کنترلشده سرمایهگذاری را در صورت وجود امکانات مناسب بررسی کنید. برای کالاهای زیانده، ابتدا راه اصلاح را بسنجید و در صورت لزوم هزینه جذب آنها را با رعایت امکانات و مقررات ترب محدود کنید.
پس از این دوره، گزارش را با دادههای جدید بهروزرسانی کنید. پایان ۱۴ روز به معنی قطعیت نتیجه برای محصولات کمترافیک نیست؛ ممکن است برای محاسبه نرخ تبدیل معتبر به تعداد سفارش بیشتری نیاز داشته باشید.
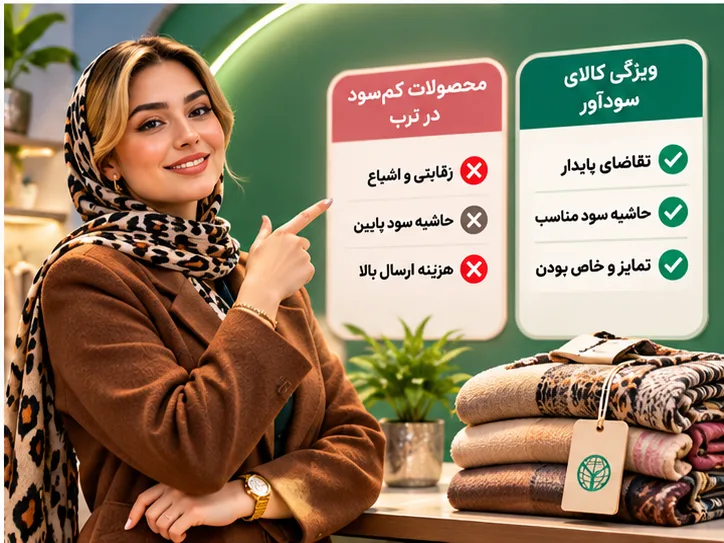
برای اینکه بتوانید محصول مناسب ترب را انتخاب کنید، باید اطلاعات کالا، قیمت، موجودی و سفارشها در یک فروشگاه منظم ثبت شده باشند. بدون این اطلاعات، حتی اگر ورودی زیادی از ترب دریافت کنید، تشخیص سودآوری محصولات دشوار میشود.
مایتارنما یک سایتساز فروشگاهی اختصاصی است که امکانات معرفیشدهای مانند ثبت و مدیریت محصولات، دستهبندی، محصولات ساده و چندقیمتی، مدیریت موجودی، اتصال درگاه پرداخت، ثبت سفارش، فاکتور و چاپ و ساختار مناسب فعالیتهای سئو دارد.
این امکانات میتوانند به ایجاد مرجع منظم برای قیمت و موجودی محصولات و پیگیری خریدهای ثبتشده در سایت کمک کنند. همچنین داشتن سایت مستقل به شما امکان میدهد تجربه خرید و اطلاعات محصولات را با برند خودتان ارائه دهید.
بااینحال، قابلیتهایی مانند همگامسازی خودکار همه محصولات با ترب، انتخاب اختصاصی کالاهای قابل نمایش، کنترل هزینههای کلیکی از داخل فروشگاهساز یا محاسبه خودکار سود هر محصول باید مطابق نسخه فنی و طرح انتخابی بررسی شوند. وجود قابلیت مدیریت محصول یا امکان اتصال به سرویسهای مقایسه قیمت، به معنی فعال بودن تمام این امکانات پیشرفته در همه طرحها نیست.
اگر قصد راهاندازی فروشگاه دارید، میتوانید در تست رایگان ۱۰روزه مایتارنما چند محصول با قیمت و موجودی مشخص ثبت کنید، صفحه محصول و مسیر خرید را بررسی کنید و درباره روش اتصال به ترب و امکانات گزارشگیری از پشتیبانی اطلاعات دقیق بگیرید.
برای آمادهسازی زیرساخت، راهنمای آمادهسازی فروشگاه برای گوگل و ترب و چکلیست تست رایگان فروشگاهساز را نیز مطالعه کنید.
خیر. سودآوری به حاشیه مشارکت کالا، هزینه جذب مشتری، نرخ تبدیل، ارسال و مرجوعی بستگی دارد. هر محصول باید با دادههای واقعی فروشگاه بررسی شود.
محصولات کمحاشیه، کالاهای با هزینه ارسال یا مرجوعی بالا، اقلام دارای رقابت قیمتی شدید و محصولاتی که کلیک زیاد اما خرید کم دارند، ممکن است ریسک اقتصادی بیشتری داشته باشند. این گروهها لزوماً همیشه زیانده نیستند.
خیر. قیمت رقابتی اهمیت دارد، اما شرایط ارسال، اعتبار و خدمات واقعی فروشگاه نیز در تصمیم مشتری اثر دارند. کاهش قیمت نباید از کف اقتصادی کالا پایینتر برود.
هزینه قابل انتساب ترب در یک دوره را بر تعداد سفارشهای معتبر منتسب به همان فعالیت تقسیم کنید. برای تخمین با هزینه هر مراجعه و نرخ تبدیل نیز باید واحد شمارش هر دو یکسان باشد.
عدد ثابتی وجود ندارد. نرخ تبدیل سربهسر به هزینه مؤثر مراجعه و حاشیه مشارکت هر سفارش وابسته است. برای مثال، با هزینه ۲ هزار تومان و حاشیه ۸۰ هزار تومان، نرخ تبدیل سربهسر در مدل ساده ۲٫۵ درصد میشود.
نه لزوماً. اگر هزینه تأمین و پردازش پایین باشد، نرخ تبدیل مناسب باشد یا مشتری چند کالا در یک سبد بخرد، محصول ارزان هم میتواند سودآور باشد. تصمیم باید در سطح سفارش و با داده واقعی انجام شود.
خیر. مبلغ فروش بالا الزاماً حاشیه مشارکت بالا ایجاد نمیکند. نرخ تبدیل، بهای تمامشده، هزینه جذب و ریسک مرجوعی نیز باید بررسی شوند.
ابتدا تطبیق محصول، قیمت، موجودی، کیفیت صفحه، هزینه ارسال و عملکرد پرداخت را بررسی کنید. اگر فرایند خرید سالم است اما نرخ تبدیل همچنان پایین است، سودآوری آن محصول را دوباره ارزیابی کنید.
بله، بهعنوان یک تصمیم کنترلشده قابل بررسی است؛ اما باید با داده واقعی نشان دهید خرید مکمل یا خرید مجدد چگونه هزینه جذب را جبران میکند. انتظار مبهم از خریدهای آینده برای پذیرش زیان کافی نیست.
خیر. تعرفهها و قواعد صورتحساب ممکن است در طول زمان تغییر کنند. برای محاسبه اقتصادی باید گزارش و تعرفه جاری حساب فروشگاه در پنل ترب را بررسی کنید و به اعداد قدیمی اکتفا نکنید.
خیر. ممکن است همان محصول از مسیرهای دیگر سودآور باشد. بهتر است ابتدا هزینه جذب از ترب را جداگانه بررسی کنید و درباره محدودسازی یا تغییر روش عرضه تصمیم بگیرید.
مدت ثابت وجود ندارد. حجم مراجعه و تعداد سفارش معتبر مهمتر از تعداد روزهاست. در محصولی با سفارشهای بسیار کم، بهتر است با احتیاط نتیجهگیری کنید و همزمان از محاسبه سربهسر و محدودیت بودجه استفاده کنید.
بله، تجربه خرید سایت میتواند بر نرخ تبدیل اثر بگذارد. محصولی با قیمت مناسب، اگر صفحه ناقص یا پرداخت ناموفق داشته باشد، ممکن است هزینه جذب ایجاد کند اما به سفارش موفق تبدیل نشود.
پاسخ سؤال کدام محصولات برای فروش در ترب بهصرفه نیستند؟ به یک نوع کالا یا دسته مشخص محدود نمیشود. هر محصولی که هزینه جذب و انجام سفارش آن از حاشیه مشارکت قابل تحمل بیشتر باشد، در شرایط همان فروشگاه میتواند زیانده شود.
کالاهای کمحاشیه، محصولات با رقابت قیمتی شدید، اقلام سنگین و شکننده، کالاهای دارای مرجوعی بالا و محصولاتی که کلیک میگیرند اما خرید نمیشوند، نیاز به بررسی دقیقتری دارند. بااینحال، هیچکدام را نباید بدون محاسبه واقعی بهصورت قطعی نامناسب دانست.
برای انتخاب محصول سودآور، ابتدا بهای تمامشده و هزینههای متغیر را محاسبه کنید. سپس هزینه واقعی ترب، نرخ تبدیل، کف قیمت اقتصادی و حاشیه مشارکت پس از جذب را بررسی کنید. محصولی که فروش زیادی دارد اما پس از هزینهها مبلغ کافی باقی نمیگذارد، لزوماً گزینه مناسبی برای سرمایهگذاری بیشتر نیست.
در ترب هدف فقط گرفتن کلیک بیشتر یا ارزانترین شدن نیست؛ هدف جذب سفارشهایی است که پس از هزینههای واقعی، برای کسبوکار ارزش اقتصادی ایجاد کنند.
اگر برای مدیریت دقیق محصولات، قیمتها، موجودی و سفارشها به فروشگاه اینترنتی مستقل نیاز دارید، میتوانید امکانات سایتساز مایتارنما و دوره تست رایگان ۱۰روزه آن را بررسی کنید. داشتن اطلاعات منظم محصولات و سفارشها، نقطه شروع مناسبی برای انتخاب کالاهای سودآور و تصمیمگیری براساس داده بهجای حدس است.
برای طراحی سایت اختصاصی کسبوکارتان، همین حالا مشاوره رایگان دریافت کنید.
نام و شماره را بگذارید تا با شما تماس بگیریم.
دیگر محتوا های مرتبط را بخوانید

مایتارنما قویترین و سادهترین سایتسازاینترنتی برای راهاندازی کسبوکار آنلاین شماست. با ما میتوانید در سریعترین زمان ممکن، بدون نیاز به دانش برنامهنویسی، سایت فروشگاهی اختصاصی خود را بسازید، محصولاتتان را عرضه کنید و مستقیماً از مشتریان خود سفارش بگیرید. مایتارنما ابزارهای کامل مدیریت محصولات، گزارشهای مالی و سیستم پرداخت ایمن را برای تضمین موفقیت و رشد پایدار فروشگاه شما فراهم میآورد.